Domain pu-schaeume.de kaufen?
Wir ziehen mit dem Projekt
pu-schaeume.de um.
Sind Sie am Kauf der Domain
pu-schaeume.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pu-schaeume.de kaufen?
Was ist PU Schaumstoff?
PU Schaumstoff steht für Polyurethanschaumstoff, der aus Polyurethan hergestellt wird. Dieser Schaumstoff wird häufig für Polstermöbel, Matratzen, Dämmmaterialien und Verpackungen verwendet. Er zeichnet sich durch seine hohe Elastizität, Flexibilität und gute Isolierfähigkeit aus. PU Schaumstoff ist leicht, formstabil und kann in verschiedenen Härtegraden hergestellt werden. Er ist zudem resistent gegen Feuchtigkeit und Chemikalien. **
Welcher Schaumstoff für Schalldämmung?
Welcher Schaumstoff eignet sich am besten für die Schalldämmung? Es gibt verschiedene Arten von Schaumstoffen, die für die Schalldämmung verwendet werden können, wie beispielsweise Akustikschaumstoffe, Basotect oder Melaminharzschaum. Jeder Schaumstoff hat unterschiedliche Eigenschaften und Dämmwerte, die je nach Anforderungen und Budget berücksichtigt werden sollten. Es ist wichtig, den richtigen Schaumstoff entsprechend der spezifischen Anwendung und Umgebung auszuwählen, um eine effektive Schalldämmung zu gewährleisten. Eine professionelle Beratung kann dabei helfen, die optimale Lösung für die individuellen Bedürfnisse zu finden. **

Ähnliche Suchbegriffe für Steuerliche Verantwortung
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
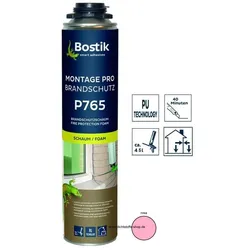
Bostik Montage Pro Brandschutz B1 P765 1K PU-Polyurethan Schaum 750ml NBS Dose rosaBostik Montage Pro Brandschutz P765, 1K PU-Polyurethan Pistolen Brandschutzschaum, 750ml NBS Dose, Farbe rosa, ist ein einkomponentiger Montageschaum, für Bauteile mit erhöhten Brandschutzanforderungen, schwer entflammbar, für Hohlräume, Wandfugen und-Rohrdurchführungen, Schallisolierung, gute Wärmedämmeigenschaften. Entspricht der Baustoffklasse B1 gemäß DIN 4102. Montage Pro Brandschutz P765 ist feuchtigkeitshärtend und hat eine hohe Alterungsbeständigkeit. Verarbeitung mit handelsüblichen Montagepistolen. Nach Aushärtung unlöslich, wasserfest und verrottungsbeständig. Kann überputzt, überklebt, gespachtelt oder überstrichen werden. Haftet ausgezeichnet auf Beton, Putz, Mauerwerk, Holz und vielen Kunststoffen (Styropor, PUHartschaum, Polyester, Hart-PVC, ausgenommen PE/Silikon), auch auf feuchten Flächen. Beständig gegen alle bauüblichen Chemikalien. Sehr gute Schall-, Isolier- und Wärmedämmeigenschaften. Montage Pro Brandschutz P765 ist ein schwer entflammbarer Polyurethan Pistolenschaum in B1-Qualität. Nur schwer entflammbar nach DIN 4102-1, zwischen mineralischen oder metallischen Baustoffen bei einer Fugentiefe und Fugenbreite bis 40 mm. Verschäumungen an Bauteilen mit erhöhten Brandschutzanforderungen. Idealer Isolations- und Montageschaum zum Verfüllen und Abdichten von Hohlräumen zwischen Mauerwerk und Fensterrahmen, Fensterbänken, Rollladenkästen usw. Wärmedämm- und Isolierarbeiten von Leitungsführungen. Technische Daten: Basis Polyurethan Farbe rosa Verarbeitungstemperatur + 5 °C bis + 30 °C / optimal + 20 °C Dosentemperatur+ 5 °C bis + 25 °C / optimal + 20 °C Temperaturbeständigkeit- 40 °C bis + 90 °C (nach Aushärtung) Rohdichteca. 15-20 kg/m3 Aushärtezeit ca. 80-100 Minuten Schneidbar nach (Ø 20 mm) ca. 20 - 40 min Wärmeleitfähigkeit ca. 0,03 W/mK Schalldämmwert 63 dB Luftdurchlässigkeit a9,81 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
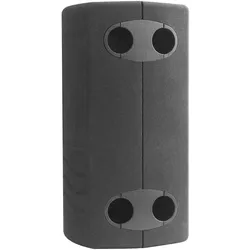
Danfoss Wärmedämmung PU XB59M 141-200MicroPlate – Plattenwärmeübertrager (MPHE): XB59 MicroPlate – Plattenwärmeübertrager – eine revolutionäre Technologie von Danfoss. Durch das einzigartige Plattenmuster können MPHEs Wärme effizienter als alle vorangegangenen Modelle übertragen. Vorteile: Energie- und Kosteneinsparungen bessere Wärmeübertragung geringerer Druckverlust flexiblerer Aufbau längere Lebensdauer XB59 ist ein kupfergelöteter Wärmeübertrager und für Fernwärme-, Fernkälte- und Heizungsanwendungen konzipiert und konfiguriert. Zulassung: Druckgeräte-Richtlinie (PED).202,81 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Welche Verantwortung tragen Unternehmen in Bezug auf Umweltschutz und Nachhaltigkeit?
Unternehmen tragen die Verantwortung, umweltfreundliche Praktiken zu fördern, Ressourcen effizient zu nutzen und Emissionen zu reduzieren. Sie sollten nachhaltige Lieferketten aufbauen und transparent über ihre Umweltauswirkungen berichten. Es ist wichtig, dass Unternehmen aktiv zum Schutz der Umwelt beitragen und langfristig denken. **

Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **
Kann man EPS-Schaumstoff als Schalldämmung nutzen?
Ja, EPS-Schaumstoff kann als Schalldämmung verwendet werden. Aufgrund seiner porösen Struktur kann er Schallwellen absorbieren und reduzieren. Es wird oft in Bau- und Isolationsanwendungen eingesetzt, um den Schallpegel zu verringern. **
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
Bostik Montage Pro Brandschutz B1 P765 1K PU-Polyurethan Schaum 750ml NBS Dose rosaBostik Montage Pro Brandschutz P765, 1K PU-Polyurethan Pistolen Brandschutzschaum, 750ml NBS Dose, Farbe rosa, ist ein einkomponentiger Montageschaum, für Bauteile mit erhöhten Brandschutzanforderungen, schwer entflammbar, für Hohlräume, Wandfugen und-Rohrdurchführungen, Schallisolierung, gute Wärmedämmeigenschaften. Entspricht der Baustoffklasse B1 gemäß DIN 4102. Montage Pro Brandschutz P765 ist feuchtigkeitshärtend und hat eine hohe Alterungsbeständigkeit. Verarbeitung mit handelsüblichen Montagepistolen. Nach Aushärtung unlöslich, wasserfest und verrottungsbeständig. Kann überputzt, überklebt, gespachtelt oder überstrichen werden. Haftet ausgezeichnet auf Beton, Putz, Mauerwerk, Holz und vielen Kunststoffen (Styropor, PUHartschaum, Polyester, Hart-PVC, ausgenommen PE/Silikon), auch auf feuchten Flächen. Beständig gegen alle bauüblichen Chemikalien. Sehr gute Schall-, Isolier- und Wärmedämmeigenschaften. Montage Pro Brandschutz P765 ist ein schwer entflammbarer Polyurethan Pistolenschaum in B1-Qualität. Nur schwer entflammbar nach DIN 4102-1, zwischen mineralischen oder metallischen Baustoffen bei einer Fugentiefe und Fugenbreite bis 40 mm. Verschäumungen an Bauteilen mit erhöhten Brandschutzanforderungen. Idealer Isolations- und Montageschaum zum Verfüllen und Abdichten von Hohlräumen zwischen Mauerwerk und Fensterrahmen, Fensterbänken, Rollladenkästen usw. Wärmedämm- und Isolierarbeiten von Leitungsführungen. Technische Daten: Basis Polyurethan Farbe rosa Verarbeitungstemperatur + 5 °C bis + 30 °C / optimal + 20 °C Dosentemperatur+ 5 °C bis + 25 °C / optimal + 20 °C Temperaturbeständigkeit- 40 °C bis + 90 °C (nach Aushärtung) Rohdichteca. 15-20 kg/m3 Aushärtezeit ca. 80-100 Minuten Schneidbar nach (Ø 20 mm) ca. 20 - 40 min Wärmeleitfähigkeit ca. 0,03 W/mK Schalldämmwert 63 dB Luftdurchlässigkeit a9,81 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Danfoss Wärmedämmung PU XB59M 141-200MicroPlate – Plattenwärmeübertrager (MPHE): XB59 MicroPlate – Plattenwärmeübertrager – eine revolutionäre Technologie von Danfoss. Durch das einzigartige Plattenmuster können MPHEs Wärme effizienter als alle vorangegangenen Modelle übertragen. Vorteile: Energie- und Kosteneinsparungen bessere Wärmeübertragung geringerer Druckverlust flexiblerer Aufbau längere Lebensdauer XB59 ist ein kupfergelöteter Wärmeübertrager und für Fernwärme-, Fernkälte- und Heizungsanwendungen konzipiert und konfiguriert. Zulassung: Druckgeräte-Richtlinie (PED).202,81 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist PU Schaumstoff?
PU Schaumstoff steht für Polyurethanschaumstoff, der aus Polyurethan hergestellt wird. Dieser Schaumstoff wird häufig für Polstermöbel, Matratzen, Dämmmaterialien und Verpackungen verwendet. Er zeichnet sich durch seine hohe Elastizität, Flexibilität und gute Isolierfähigkeit aus. PU Schaumstoff ist leicht, formstabil und kann in verschiedenen Härtegraden hergestellt werden. Er ist zudem resistent gegen Feuchtigkeit und Chemikalien. **
-
Welcher Schaumstoff für Schalldämmung?
Welcher Schaumstoff eignet sich am besten für die Schalldämmung? Es gibt verschiedene Arten von Schaumstoffen, die für die Schalldämmung verwendet werden können, wie beispielsweise Akustikschaumstoffe, Basotect oder Melaminharzschaum. Jeder Schaumstoff hat unterschiedliche Eigenschaften und Dämmwerte, die je nach Anforderungen und Budget berücksichtigt werden sollten. Es ist wichtig, den richtigen Schaumstoff entsprechend der spezifischen Anwendung und Umgebung auszuwählen, um eine effektive Schalldämmung zu gewährleisten. Eine professionelle Beratung kann dabei helfen, die optimale Lösung für die individuellen Bedürfnisse zu finden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Verantwortung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museen in der VerantwortungMuseen in der Verantwortung , Die Debatten um den Nachlass von Hildebrand Gurlitt und die Sammlung E. G. Bührle sowie die Kontroverse um koloniales Raubgut haben gezeigt, dass die Restitution von Kunstwerken und Kulturgütern zu den brisantesten Themen der Gegenwart gehört. Geht es um Raubkunst, ist oft die Rede von 'problematischen Eigentumsverhältnissen', 'belasteten Kunstwerken', 'schwierigem Erbe' oder auch von 'Werten, um die gestritten werden müsse'. Dabei geht es nicht allein um den materiellen Wert von Kunstwerken oder Vorgänge in der Vergangenheit. Vielmehr bestimmen heutige Sichtweisen auf gewaltsame Ereignisse in der Geschichte den Umgang mit Kunst- und Kulturgütern. Welche Folgen hat Kunstraub aus historischer, rechtshistorischer, juristischer und Museumssicht? Wie können Gedächtnisinstitutionen wie Museen ihre Verantwortung gestalten? Und welche Rolle haben die Opfer nationalsozialistischer Verfolgung und ihre Nachfahren dabei? Aus unterschiedlichen Perspektiven wird Position zu den aktuellen Fragen bezogen. Fallstudien zeigen exemplarisch auf, wie Verfolgung, Flucht und Raub mit dem Aufbau von Sammlungen und dem Kunsthandel zusammenhängen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240508, Produktform: Kartoniert, Redaktion: Doll, Nikola, Seitenzahl/Blattzahl: 448, Keyword: Andrea F.G. Raschèr; Antisemitisch; Antisemitismus; Aufarbeitung; Auseinandersetzung; Bemmp Moetueö; Benjamin Lahusen; Beratende Kommission; Bergier-Kommission; Bern; Bruch; Bührle; Constantin Goschler; Cornelius Gurlitt; Deposita; Diskussion; Emigration; Emil Bührle; Entschädigung; Entzug; Erich Keller; Erinnerung; Exil; Fallstudien; Felix Uhlmann; Flucht und Raub; Fluchtgut; Flüchtlingspolitik; Friedrich von Bose; Gerechtigkeit; Gesa Jeuthe Vietzen; Geschichtsbild; Gurlitt; Gurlitt. Eine Bilanz; Historische Verantwortung; Historischer Kontext; Hugo Simon; Kolonialer Raub; Kolonialismus; Kontroverse; Kriegsende; Kultur des Wegschauens; Kulturgutverlagerungen; Kulturgüter; Kunst, Fachschema: Zwanzigstes Jahrhundert~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Soziale und ethische Themen~Antiquitäten und Sammelobjekte, Warengruppe: HC/Kunst/Antiquitäten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 139, Höhe: 32, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss Wärmedämmung PU XB59M 30-50MicroPlate – Plattenwärmeübertrager (MPHE): XB59 MicroPlate – Plattenwärmeübertrager – eine revolutionäre Technologie von Danfoss. Durch das einzigartige Plattenmuster können MPHEs Wärme effizienter als alle vorangegangenen Modelle übertragen. Vorteile: Energie- und Kosteneinsparungen bessere Wärmeübertragung geringerer Druckverlust flexiblerer Aufbau längere Lebensdauer XB59 ist ein kupfergelöteter Wärmeübertrager und für Fernwärme-, Fernkälte- und Heizungsanwendungen konzipiert und konfiguriert. Zulassung: Druckgeräte-Richtlinie (PED).158,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Welche Verantwortung tragen Unternehmen in Bezug auf Umweltschutz und Nachhaltigkeit?
Unternehmen tragen die Verantwortung, umweltfreundliche Praktiken zu fördern, Ressourcen effizient zu nutzen und Emissionen zu reduzieren. Sie sollten nachhaltige Lieferketten aufbauen und transparent über ihre Umweltauswirkungen berichten. Es ist wichtig, dass Unternehmen aktiv zum Schutz der Umwelt beitragen und langfristig denken. **
-
Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **
-
Kann man EPS-Schaumstoff als Schalldämmung nutzen?
Ja, EPS-Schaumstoff kann als Schalldämmung verwendet werden. Aufgrund seiner porösen Struktur kann er Schallwellen absorbieren und reduzieren. Es wird oft in Bau- und Isolationsanwendungen eingesetzt, um den Schallpegel zu verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.